엔비디아가 한국 AI 반도체 스타트업 리벨리온에 먼저 손을 내밀었습니다. 블룸버그는 2026년 8월 21일 젠슨 황 엔비디아 CEO가 산타클라라 본사에서 박성현 리벨리온 대표를 만나 협업 방안을 논의했다고 보도했습니다. 리벨리온 엔비디아 회동 테이블에는 기술 제휴뿐 아니라 지분 투자, 나아가 인수까지 올라와 있었다고 합니다. 코스피 상장을 반년 앞둔 회사에 세계 최대 AI 칩 기업이 접근했다는 사실만으로도 국내 반도체 판이 술렁이는 이유입니다.
이 글에서 다루는 내용
- 산타클라라에서 무슨 이야기가 오갔나
- 리벨리온은 어떤 회사인가
- 엔비디아가 리벨리온을 찾은 이유
- 하필 코스피 상장 직전인 점
- 리벨리온 엔비디아 시나리오 세 가지
- 제가 보는 관전 포인트
- 앞으로 확인해야 할 것들
산타클라라에서 무슨 이야기가 오갔나
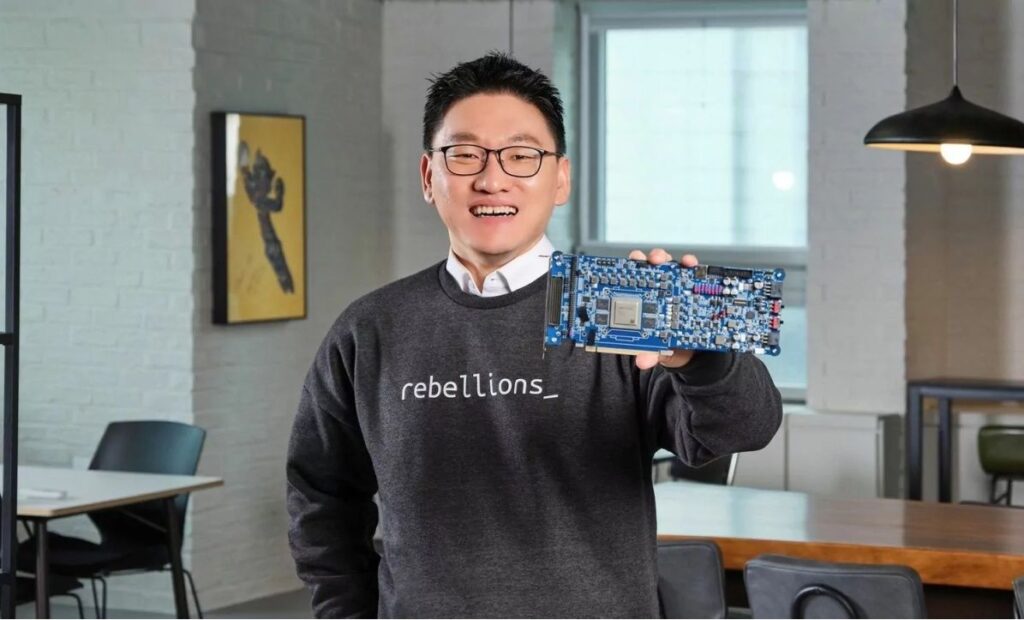
블룸버그 보도의 뼈대는 단순합니다. 이번 주 젠슨 황 CEO가 엔비디아 미국 캘리포니아 산타클라라 본사에서 박성현 리벨리온 공동창업자 겸 대표를 직접 만났고, 그 자리에서 기술 파트너십과 지분 투자, 경우에 따라서는 인수까지 포함한 여러 선택지를 놓고 이야기를 나눴다는 것입니다. 자세한 내용은 블룸버그 원문 보도에서 확인하실 수 있습니다.
다만 양쪽 모두 확정된 것은 없습니다. 보도 역시 “초기 단계이며 최종 합의에 이르지 못할 수도 있다”고 못 박았습니다. 실리콘밸리에서 CEO 미팅 한 번이 곧 계약을 뜻하지는 않습니다. 그럼에도 이 소식이 무겁게 읽히는 건, 엔비디아가 접근한 상대가 하필 자사의 추론 시장을 정면으로 겨냥해 온 회사이기 때문입니다.
리벨리온은 어떤 회사인가
리벨리온은 2020년 설립된 경기 성남 분당 기반의 AI 반도체 설계 기업입니다. 지난 5년간 누적으로 약 8억 5,000만 달러를 조달했고, 2024년에는 SK텔레콤 계열 사피온코리아와 합병해 국내 AI 반도체 대표 주자로 몸집을 키웠습니다. 합병 결과 SK그룹이 합산 26% 안팎, KT가 9% 안팎의 지분을 들고 있는 구조가 됐습니다.
아톰에서 리벨 쿼드까지
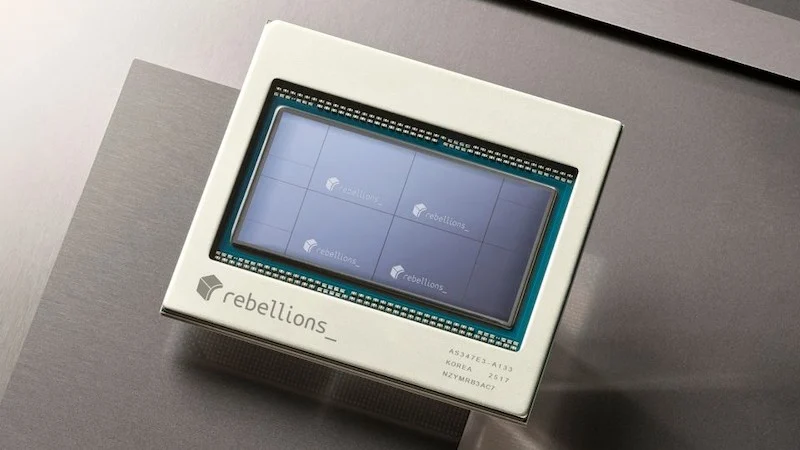
1세대 NPU ‘아톰(ATOM)’은 KT클라우드에 국내 최초로 상용 투입됐습니다. 2세대 주력 제품인 ‘REBEL-Quad’는 리벨 칩 네 개를 하나로 묶고 HBM3E 고대역폭 메모리를 붙인 물건인데, 2025년 핫칩스에서 처음 공개된 뒤 2026년 ISSCC에서는 엔비디아 H200에 준하는 성능을 더 낮은 전력으로 낸다는 자체 측정치를 발표했습니다. 학습이 아니라 추론(inference)에 집중한 설계라는 점이 핵심입니다.
주주 명단이 곧 경쟁력
투자자 명단을 보면 왜 이 회사가 특별한지 드러납니다. SK하이닉스와 삼성벤처스, 영국 Arm, 사우디 아람코, 그리고 한국 정부의 국민성장펀드가 함께 들어와 있습니다. HBM을 쥔 두 회사가 동시에 주주로 있는 AI 칩 스타트업은 세계적으로도 드뭅니다. 메모리 확보 경쟁이 곧 AI 칩 경쟁인 시대에, 이건 설계 실력만큼이나 큰 자산입니다. 반도체 공급망이 왜 이렇게 중요해졌는지는 머스크가 직접 반도체 공장을 짓겠다고 나선 사례에서도 비슷한 결을 읽을 수 있습니다.
엔비디아가 리벨리온을 찾은 이유
엔비디아는 학습 시장에서 사실상 독점에 가까운 위치입니다. 문제는 추론입니다. 모델을 만드는 일보다 만든 모델을 실제로 굴리는 일의 비중이 커지면서, 전력 대비 성능이 좋은 전용 칩을 찾는 수요가 빠르게 늘고 있습니다. 리벨리온 엔비디아 접점이 생긴 지점이 정확히 여기입니다.
또 하나는 소버린 AI입니다. 리벨리온은 일본, 사우디아라비아, 미국에 칩을 공급하며 “미국 칩도 중국 칩도 아닌 제3의 선택지”를 원하는 정부·금융·국방 수요를 파고들어 왔습니다. 엔비디아 입장에서는 이 영역이 자기 지분을 갉아먹기 전에 손을 잡는 편이 낫다는 계산이 가능합니다. 최근 엔비디아가 AI 코딩 스타트업 풀사이드에 60억 달러 규모 라이선스 계약을 제안한 것처럼, 인수 대신 기술과 인력을 확보하는 방식이 이 회사의 새 문법으로 자리 잡는 분위기입니다.
하필 코스피 상장 직전인 점
타이밍이 묘합니다. 리벨리온은 2026년 3월 국민성장펀드를 등에 업고 4억 달러 규모 프리IPO를 마무리하며 기업가치 23억 4,000만 달러(약 3조 4,000억 원)를 인정받았습니다. 2025년 9월 시리즈C 당시 14억 달러에서 반년 만에 67% 뛴 수치입니다. 신성규 CFO는 삼성증권과 JP모건을 주관사로 세우고 내년 상반기 코스피 입성을 목표로 예비심사 청구를 준비 중이라고 밝혔습니다.
상장을 코앞에 둔 회사에 세계 1위 고객사이자 경쟁사가 접근했다는 건, 공모가 산정에도 지배구조 논의에도 변수가 됩니다. 상장 첫날 주가가 어떻게 요동치는지는 유니트리 상장 사례에서 이미 본 그대로입니다. 참고로 이 글은 정보 정리 목적이며 투자 판단의 근거가 아닙니다. 실제 투자 결정은 전문가 상담을 거쳐 본인 책임으로 하시기 바랍니다.
리벨리온 엔비디아 시나리오 세 가지
현재까지 나온 정보로 그려볼 수 있는 리벨리온 엔비디아 협상의 갈래는 크게 셋입니다. 각각 국내 산업에 남기는 결과가 꽤 다릅니다.
| 시나리오 | 내용 | 한국 산업에 미치는 영향 |
|---|---|---|
| 기술 제휴 | NVLink·CUDA 생태계 연동, 추론 서버 공동 개발 | 가장 현실적. 상장 일정 유지 |
| 지분 투자 | 엔비디아가 소수 지분 참여 | 기업가치 재평가, 상장 후 오버행 논란 가능 |
| 인수 | 경영권 이전 | K-반도체 육성 명분과 정면 충돌, 정부 심사 관문 |
국민성장펀드가 직접 투자한 ‘K-엔비디아 1호 기업’을 정작 엔비디아가 사간다면 그림이 이상해집니다. 리벨리온 엔비디아 협상이 인수까지 가기 어렵다고 보는 이유가 여기에 있습니다.
제가 보는 관전 포인트
솔직히 저는 이번 리벨리온 엔비디아 이슈에서 ‘인수’라는 단어가 제일 먼저 튀어나온 게 조금 과하다고 봅니다. 엔비디아는 최근 몇 년간 회사를 통째로 사는 대신 라이선스와 채용으로 필요한 것만 가져가는 방식을 반복해 왔습니다. 풀사이드 건이 대표적이고, 이 방식이 규제 리스크도 적습니다. 그래서 제 예상으로는 기술 제휴에 소수 지분이 얹히는 형태, 그러니까 위 표의 1번과 2번 중간 어딘가에서 착지할 가능성이 가장 높다고 봅니다.
다만 한 가지 의문은 남습니다. 리벨리온의 세일즈 포인트는 “엔비디아가 아닌 선택지”였습니다. 그 정체성을 파는 회사가 엔비디아와 손을 잡으면, 일본과 중동에서 확보한 소버린 AI 고객들이 그대로 남아 있을까요? 저는 이 부분이 협상 테이블에서 가장 값을 매기기 어려운 항목일 거라고 생각합니다. 2010년대 국내 통신 장비 업체들이 글로벌 벤더와 제휴한 뒤 독자 라인이 흐려졌던 사례와 겹쳐 보이기도 합니다.
반대로 제휴가 성사되면 얻는 것도 분명합니다. 엔비디아 소프트웨어 생태계에 붙는 순간 리벨리온이 지금껏 가장 고전해 온 ‘개발자가 안 쓴다’는 문제가 상당 부분 해소됩니다. 칩 성능은 이미 증명 단계에 들어섰는데 소프트웨어 스택에서 발목이 잡혀 온 회사라, 이 교환은 생각보다 남는 장사일 수 있습니다.
앞으로 확인해야 할 것들
당장 몇 주 안에 나올 신호는 세 가지입니다. 첫째, 리벨리온의 코스피 예비심사 청구 일정이 그대로 유지되는지입니다. 딜이 진지하게 굴러가면 일정이 밀립니다. 둘째, SK와 KT 등 기존 주주들의 공식 입장입니다. 셋째, 엔비디아가 한국 반도체 생태계에 추가로 접촉하는 회사가 더 나오는지 여부입니다.
회사 측 공식 자료는 리벨리온 뉴스룸에서 확인하실 수 있습니다. 국내 파운드리·메모리 업계 전반의 흐름이 궁금하시다면 TSMC 실적으로 본 반도체 판도 글도 함께 읽어보세요.
여러분은 리벨리온 엔비디아 협상이 어디에서 멈출 거라고 보시나요? 기술 제휴 정도로 끝날지, 아니면 지분까지 넘어갈지 댓글로 의견 남겨주세요.