스트라이프 오픈라우터 인수 소식이 8월 16일 블룸버그를 통해 전해졌습니다. 금액은 70억 달러 이상, 환율 1,390원 기준으로 약 9조 7천억 원입니다. 놀라운 건 값 자체가 아니라 속도입니다. 오픈라우터가 시리즈 B를 마감하며 13억 달러 몸값을 인정받은 게 불과 석 달 전인 5월이었습니다. 90일 만에 5.4배가 붙은 셈입니다.
목차
스트라이프 오픈라우터 인수, 무슨 일이 있었나
월스트리트저널이 7월에 “스트라이프가 오픈라우터 인수를 협의 중”이라고 처음 보도했을 때 거론된 금액은 100억 달러 안팎이었습니다. 그로부터 한 달 뒤 블룸버그가 전한 최종 합의 금액은 70억 달러대. 처음 흘러나온 숫자보다 30% 정도 낮게 맞춰진 셈입니다. 협상이 길어지면서 값을 깎았다는 해석이 자연스럽습니다.
스트라이프 측은 공식 확인을 하지 않았습니다. 테크크런치에는 “루머나 추측에는 언급하지 않는다”는 정례 답변을 내놨습니다. 다만 블룸버그가 “협의 단계”가 아니라 “합의 완료”라고 못 박은 만큼, 발표 시점만 남았다고 보는 쪽이 우세합니다. 자세한 딜 구조는 테크크런치 보도에 정리돼 있습니다.
석 달 전 시리즈 B와 비교하면
오픈라우터는 5월에 1억 1,300만 달러 규모 시리즈 B를 마감했습니다. 세쿼이아, 안드리센 호로위츠, 멘로 벤처스, 알파벳 계열 캐피털G가 들어왔고 포스트머니 기업가치는 13억 달러였습니다. 그 라운드에 참여한 투자자들은 90일 만에 5배 넘는 회수를 눈앞에 뒀습니다. 요즘 AI 인프라 시장이 어떤 속도로 움직이는지 보여주는 장면입니다.
오픈라우터는 정확히 뭘 하는 회사인가
한 줄로 요약하면 ‘AI 모델 환승 센터’입니다. 개발자가 API 키 하나만 꽂으면 400개가 넘는 모델을 골라 쓸 수 있습니다. 가격이 싼 모델, 코딩을 잘하는 모델, 긴 문맥을 잘 다루는 모델을 작업 성격과 예산에 맞춰 자동으로 배분해 줍니다.
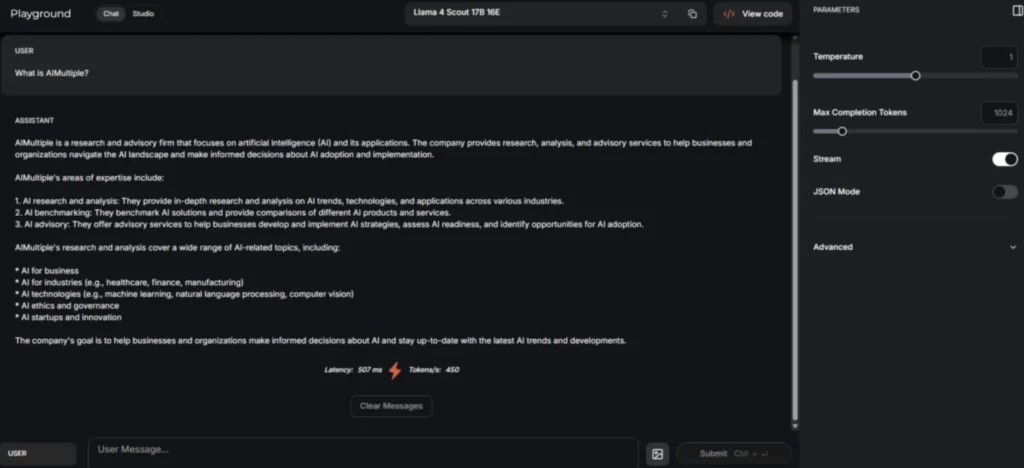
창업자는 알렉스 아탈라입니다. NFT 마켓플레이스 오픈시를 공동 창업했다가 2022년 중반 물러난 뒤 2023년에 오픈라우터를 세웠습니다. 흥미로운 건 아탈라 본인이 회사를 소개할 때 늘 쓰던 표현입니다. “AI 업계의 스트라이프.” 그 표현을 진짜 스트라이프가 사 버린 셈이니, 이보다 깔끔한 마무리도 드뭅니다.
숫자로 보는 성장세
- 이용자 — 전 세계 개발자 800만 명
- 모델 수 — 400개 이상
- 주간 처리량 — 반년 만에 5조 토큰에서 25조 토큰으로 5배
- 연간 전망 — 2026년 전체 1,000조 토큰 돌파 예상
- 연환산 매출 — 2025년 말 1,900만 달러대에서 올해 중반 1억 4,000만 달러 수준까지
결제 회사가 이걸 산 진짜 이유
가장 설득력 있는 설명은 수수료율입니다. 스트라이프의 본업인 카드 결제 처리는 거래액 대비 실질 수취율이 0.4%에도 못 미칩니다. 반면 오픈라우터는 개발자가 태우는 추론 비용 위에 5% 안팎을 얹습니다. 같은 1달러가 흘러가도 스트라이프가 챙기는 몫이 열 배 이상 차이 나는 구조입니다.
여기에 물량이 붙습니다. 2026년 한 해 1,000조 토큰이 오픈라우터를 지나갈 전망인데, 이건 결제망으로 치면 새로 생긴 고속도로 하나를 통째로 인수하는 일에 가깝습니다. 게다가 AI 에이전트가 사람 대신 API를 호출하고 비용을 정산하는 시대가 오면, 그 정산을 누가 처리하느냐가 다음 10년의 결제 시장입니다. 스트라이프 오픈라우터 조합은 그 길목에 미리 톨게이트를 세우는 그림입니다.
모델 값이 계속 내려간다는 점
라우팅 사업은 모델 가격 경쟁이 치열할수록 유리합니다. 선택지가 많고 가격 차이가 클수록 “알아서 싼 걸 골라주는” 서비스의 값어치가 올라가기 때문입니다. 실제로 클로드 오퍼스 5가 반값으로 나오고, 그록 4.6이 가격을 안 올린 채 프런티어급 성능을 내놓는 흐름이 이어지고 있습니다. 모델 회사들이 서로 값을 깎을수록 중간에서 길을 안내하는 쪽이 돈을 법니다.
제가 이 딜에서 걸리는 부분
솔직히 저는 매출 배수가 좀 과하다고 봅니다. 연환산 1억 4,000만 달러에 70억 달러면 50배입니다. AI 인프라 프리미엄을 감안해도 만만한 숫자가 아닙니다. 오픈라우터의 마진이 결국 남의 모델 위에 얹힌 중개 수수료라는 점도 마음에 걸립니다. OpenAI나 앤트로픽이 “우리 API 직접 쓰면 더 싸게 해주겠다”고 나오면 중간 단계는 눌리기 마련입니다.
비유하자면 항공권 비교 사이트와 비슷한 위치입니다. 항공사가 많고 값이 자주 바뀔 때는 비교 사이트가 필수지만, 항공사가 몇 곳으로 정리되고 직판 정책을 강화하면 존재감이 급격히 줄어듭니다. 지금은 모델이 400개지만 1~2년 뒤에도 이 숫자가 유지될지는 저도 확신이 안 섭니다.
그래도 제 예상으로는 스트라이프의 계산이 맞아떨어질 가능성이 조금 더 높습니다. 스트라이프가 사려는 건 마진이 아니라 데이터일 겁니다. 어떤 회사가 어떤 모델에 얼마를 쓰는지에 대한 실시간 지표는 다른 어디서도 못 삽니다. 오픈AI 상장을 앞둔 시장에서 그 데이터는 그 자체로 값이 나갑니다.
개발자 입장에서 달라지는 것
당장 코드를 고칠 일은 없습니다. 인수 직후 API가 바뀌는 경우는 드뭅니다. 다만 중기적으로 챙겨볼 항목은 있습니다.
- 과금 체계 — 스트라이프 빌링과 통합되면 선불 크레딧 대신 후불 정산이 열릴 가능성이 있습니다.
- 수수료율 — 규모의 경제로 내려갈 수도, 통합 서비스 명목으로 오를 수도 있습니다. 6개월 안에 윤곽이 나올 겁니다.
- 데이터 처리 방침 — 결제사 산하로 들어가면 프롬프트·로그 취급 정책이 다시 쓰일 수 있습니다. 약관 개정 공지를 흘려보내지 마세요.
- 대안 확보 — 라우팅 계층을 한 곳에만 의존하는 건 어느 쪽이든 위험합니다. 직접 호출 경로를 하나쯤 열어 두는 편이 안전합니다.
참고로 스트라이프는 비상장사이고, 이 인수와 관련해 개인이 직접 투자할 수 있는 경로는 없습니다. 이 글은 정보 제공 목적이며 투자 권유가 아닙니다. 구체적인 투자 판단은 금융 전문가와 상담하시기 바랍니다.
마무리
스트라이프 오픈라우터 인수는 “AI 모델을 누가 잘 만드냐”에서 “AI 비용을 누가 정산하냐”로 관심이 옮겨가는 신호처럼 읽힙니다. 모델 성능 경쟁이 상향 평준화될수록, 돈은 성능이 아니라 길목에서 나옵니다. 스트라이프가 그 길목을 9조 원 넘게 주고 산 이유도 거기에 있다고 봅니다. 공식 발표가 나오면 조건을 다시 확인해 정리해 보겠습니다. 여러분은 이 가격이 비싸다고 보시나요, 아니면 싸다고 보시나요? 댓글로 의견 남겨주세요.