오픈AI 상장이 다시 눈앞으로 다가왔습니다. 오픈AI는 이미 미국 증권거래위원회(SEC)에 비공개 S-1 서류를 제출했고, 목표 시점은 이르면 9월입니다. 거론되는 기업가치는 8,520억 달러에서 최대 1조 달러. 숫자만 보면 역대 최대 규모의 기술 IPO입니다. 그런데 저는 이 뉴스를 볼 때마다 두 달 먼저 상장한 회사 하나가 자꾸 떠오릅니다. 스페이스X입니다.
오픈AI 상장, 지금 어디까지 왔나
오픈AI는 지난 5월 말 SEC에 비공개 등록신고서를 접수했고, 6월 초 정식 제출로 이어졌습니다. 주관사는 골드만삭스와 모건스탠리입니다. 이 조합은 “될 만한 딜”에만 붙는 이름이라, 시장에서는 접수 사실 자체를 강한 신호로 읽었습니다.
공개된 목표치는 이렇습니다. 상장 시점은 9월에서 4분기 사이, 조달 규모는 최소 600억 달러 수준, 기업가치는 올해 초 투자 유치에서 인정받은 8,520억 달러를 기준으로 1조 달러까지 열어 둔 상태입니다. 다만 비공개 제출이라 매출·비용 같은 알맹이는 상장 몇 주 전에야 공개됩니다. 지금 시장이 보고 있는 건 사실상 회사가 흘린 숫자뿐이라는 뜻입니다.
일정이 아직 확정이 아닌 이유
6월 말 이후로는 “2027년으로 미룰 수도 있다”는 보도가 꾸준히 나왔습니다. 이유는 단순합니다. 시장 분위기가 받쳐주지 않으면 1조 달러라는 값을 받아내기 어렵고, 한 번 낮게 시작하면 되돌리기가 훨씬 힘들기 때문입니다. 앤트로픽 역시 비슷한 시기 상장을 저울질하고 있어서, 앤트로픽 IPO 일정과 서로 눈치를 보는 구도가 만들어졌습니다.
먼저 간 스페이스X, 두 달의 롤러코스터
스페이스X는 6월 12일 나스닥에 SPCX 티커로 데뷔했습니다. 공모가 135달러, 시초가 150달러, 첫날 종가 160.95달러로 19% 급등하며 출발은 완벽했습니다. 상장 나흘 뒤인 6월 16일에는 225.64달러까지 올랐습니다.
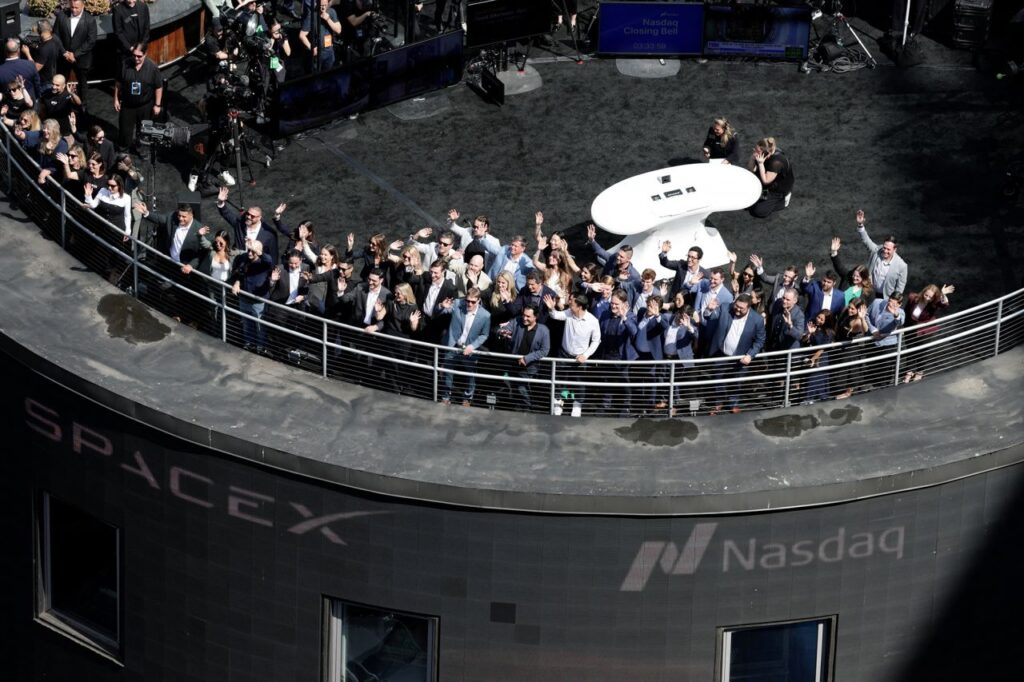
문제는 그다음입니다. 8월 3일 104.83달러까지 밀리며 고점 대비 54%가 날아갔고, 공모가 밑으로도 한참 내려갔습니다. 그러다 2분기 실적에서 매출 78억 1,000만 달러를 기록해 시장 예상치 69억 3,000만 달러를 넘기면서 8월 12일에야 공모가 위로 복귀했습니다. 8월 16일 기준 주가는 140달러 안팎입니다. 두 달 만에 고점에서 반토막, 그리고 실적 하나로 회복. 이 흐름을 오픈AI 상장 이야기와 겹쳐 보면 시사점이 분명합니다. CNBC 보도에서도 회복의 방아쇠는 서사가 아니라 실적이었다고 짚었습니다.
기대감이 먼저 소진되는 구조
비상장 시절 워낙 오래 유명했던 회사는 상장 첫날에 기대감이 대부분 소진됩니다. 그 뒤로는 분기마다 숫자로 증명해야 하는데, 상장 직후 몇 달은 증명할 기회 자체가 없습니다. 스페이스X의 6~8월이 딱 그 공백기였습니다.
숫자를 나란히 놓고 보면
두 회사를 같은 표에 올려 보면 오픈AI 상장이 어떤 성격의 이벤트인지 조금 더 선명해집니다.
| 구분 | 스페이스X | 오픈AI |
|---|---|---|
| 상장 | 2026년 6월 12일 완료 | 9월~4분기 목표(미확정) |
| 목표·평가 가치 | 1조 5,000억 달러 거론 | 8,520억~1조 달러 |
| 연환산 매출 | 2분기 78.1억 달러 | 400억 달러 돌파(8월 기준) |
| 수익성 | 분기 흑자 기조 | 대규모 영업손실 지속 |
| 주가 흐름 | 고점 대비 -54% 후 회복 | 미상장 |
매출 성장 속도만 보면 오픈AI가 압도적입니다. 연환산 400억 달러를 넘겼다는 이야기가 8월 중순에 나왔으니, 불과 반년 전 250억 달러 수준에서 껑충 뛴 셈입니다. 반대로 손익은 정반대입니다. 1분기만 놓고 봐도 매출 57억 달러에 비GAAP 영업손실이 69억 5,000만 달러였습니다. 매출보다 손실이 큽니다.
제가 가장 걱정하는 대목
솔직히 말하면 저는 기업가치보다 이 손익 구조가 더 마음에 걸립니다. 스페이스X는 적어도 “발사와 스타링크로 돈을 번다”는 문장이 성립합니다. 오픈AI는 성장은 확실한데 흑자 전환 시점을 아무도 자신 있게 말하지 못합니다. 상장 후 첫 실적 발표에서 스페이스X는 숫자로 반등했지만, 오픈AI는 같은 자리에서 무엇을 보여줄 수 있을지 아직 그림이 잘 안 그려집니다.
비유하자면 스페이스X 상장은 이미 돌아가는 공장을 시장에 공개한 일이었고, 오픈AI 상장은 아직 짓는 중인 공장을 미리 파는 일에 가깝습니다. 둘 다 성립할 수 있지만 후자는 훨씬 비쌉니다. 게다가 최근 몇 주 사이 오픈AI에서 매출 총괄을 포함한 고위 임원 이탈이 이어졌습니다. 상장을 코앞에 둔 회사에서 나오면 좋을 뉴스는 아닙니다. 모델 경쟁 자체도 클로드 오퍼스 5처럼 반값을 들고 나오는 상대들 때문에 가격 방어가 갈수록 어려워지고 있습니다.
1년 뒤를 예상해 보자면, 오픈AI 상장이 실제로 이뤄지더라도 초반 몇 달은 스페이스X와 비슷한 궤적을 그릴 가능성이 크다고 봅니다. 첫날 급등, 이후 기대감 소진, 그리고 첫 실적 발표 전까지 지루한 조정. 다만 회복의 방아쇠는 스페이스X처럼 매출이 아니라 “손실 축소 속도”가 될 겁니다.
지금 확인해 둘 것들
오픈AI 상장을 기다리는 분이라면 미리 챙겨 두면 좋을 항목을 정리했습니다.
- S-1 공개 시점 — 공모 몇 주 전 재무제표가 전면 공개됩니다. 실제 판단은 그때부터 가능합니다.
- 마이크로소프트 의존도 — 매출과 인프라 양쪽에서 얼마나 묶여 있는지가 위험 항목의 핵심입니다.
- 지배구조 — 비영리 모회사 구조가 상장 후 어떻게 정리되는지 확인이 필요합니다.
- 국내 접근 경로 — 상장 전에는 직접 매수가 어렵고, 관련 ETF나 주주사 지분을 통한 간접 노출만 가능합니다.
- 록업 해제일 — 스페이스X가 7월에 흔들린 배경에도 물량 부담이 있었습니다.
인프라 쪽에서 함께 볼 만한 흐름은 테라팹 같은 자체 반도체 시도입니다. AI 기업들이 원가를 어디서 줄이려 하는지가 결국 손익 개선 속도를 결정합니다.
※ 이 글은 정보 제공 목적이며 투자 권유가 아닙니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있으며, 구체적인 투자 결정은 금융 전문가와 상담하시기 바랍니다.
마무리
오픈AI 상장은 규모만 보면 올해 최대 이벤트가 맞습니다. 다만 스페이스X가 두 달 동안 보여준 건, 아무리 좋은 회사도 상장 직후에는 이야기가 아니라 분기 숫자로 평가받는다는 사실이었습니다. 오픈AI 상장 날짜가 확정되면 저도 다시 정리해 보겠습니다. 그때는 S-1 실물이 나와 있을 테니, 훨씬 재미있는 글이 될 것 같습니다.