
스페이스X IPO가 드디어 카운트다운에 들어갔습니다. 6월 12일 나스닥 데뷔, 티커는 SPCX, 공모가는 주당 135달러 고정입니다. 조달 규모만 750억 달러로 역대 최대 IPO였던 알리바바의 세 배가 넘습니다. 숫자가 너무 커서 오히려 실감이 안 나는 이 상장, 지금부터 차근차근 뜯어보겠습니다.
스페이스X IPO, 숫자가 다 말해준다
이번 스페이스X IPO의 골격은 단순합니다. 555.6백만 주를 주당 135달러에 팔아 750억 달러를 조달하고, 이 가격 기준 기업가치는 약 1조 7,700억 달러가 됩니다. 상장과 동시에 테슬라(약 1조 6,000억 달러)를 제치고 미국 시가총액 7위권에 진입하는 그림입니다. 주관은 골드만삭스가 맡고 모건스탠리, 뱅크오브아메리카, 씨티, JP모건이 뒤를 받칩니다.
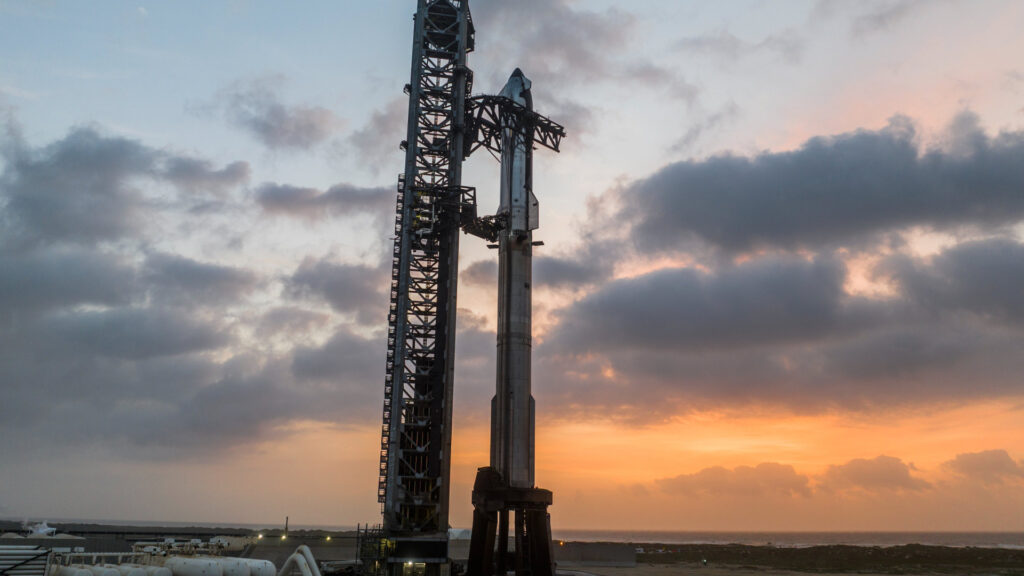
흥미로운 건 가격 방식입니다. 통상 IPO는 희망 밴드를 제시하고 수요예측으로 가격을 정하는데, 스페이스X는 처음부터 135달러 고정가를 못 박았습니다. “우리 가치는 우리가 정한다”는 머스크식 자신감인데, 상장 후에도 머스크가 의결권 82% 이상을 쥔다는 점까지 보면 이 회사가 시장에 끌려다닐 생각이 전혀 없다는 게 분명해집니다.
| 항목 | 내용 |
|---|---|
| 상장일 / 거래소 | 2026년 6월 12일 / 나스닥 (티커 SPCX) |
| 공모가 | 주당 135달러 (고정가 방식) |
| 공모 주식 수 / 조달액 | 5억 5,560만 주 / 750억 달러 |
| 기업가치 | 약 1조 7,700억 달러 |
| 머스크 의결권 | 상장 후 82% 이상 |
| 주관사 | 골드만삭스 외 모건스탠리·BoA·씨티·JP모건 |
로켓 회사가 아니라 스타링크·AI 회사
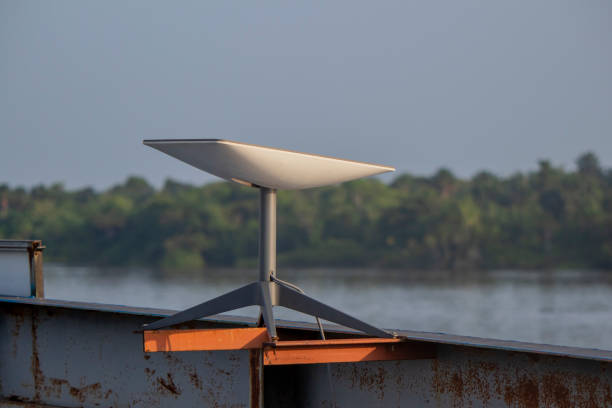
증권신고서를 열어보면 의외의 사실이 보입니다. 스페이스X의 지난해 매출은 186억 7,000만 달러인데, 이 중 대부분이 로켓 발사가 아니라 위성 인터넷 스타링크에서 나옵니다. 가입자는 이미 1,000만 명을 넘었습니다. 투자자 입장에서 이 회사는 우주 기업이라기보다 구독형 통신사에 가깝습니다.
공모 자금은 어디로 가나
회사가 밝힌 자금 용처도 같은 방향을 가리킵니다. AI 컴퓨트 인프라 확장, 스타링크 위성망 증설, 발사 인프라 강화 순입니다. 우주에 데이터센터급 연산 능력을 올리겠다는 구상까지 언급되는 걸 보면, 스페이스X는 스스로를 ‘우주 기반 AI 인프라 회사’로 다시 정의하는 중입니다. 오픈AI 상장 임박 글에서 다뤘던 AI 자본 전쟁이 이제 궤도 위로 올라간 셈입니다.
지수 편입이라는 숨은 변수
상장 직후 러셀 지수와 나스닥100에 빠르게 편입되고, 이르면 연내 S&P 500 입성 가능성도 거론됩니다. 그렇게 되면 인덱스 펀드들이 수백억 달러어치를 기계적으로 사들여야 합니다. 좋든 싫든 미국 지수 ETF에 투자하는 사람이라면 누구나 스페이스X 주주가 되는 구조입니다.
한국 투자자는 살 수 있을까
결론부터 말하면 일반 청약은 어렵습니다. 스페이스X는 SEC 신고서에서 한국 투자자 대상 물량을 사모 방식으로 명시했고, 미래에셋증권이 6월 5일부터 8일까지 진행하는 청약도 전문투자자로 등록된 개인과 법인에 한정됩니다. 일반 투자자는 상장 이후 나스닥에서 SPCX를 직접 매수하거나, 지수 편입을 기다려 ETF로 간접 보유하는 길이 현실적입니다.
솔직히 이 구조는 좀 아쉽습니다. 가장 뜨거운 공모주를 정작 개인은 출발선에서 살 수 없고, 상장 첫날 변동성을 그대로 떠안고 진입해야 하니까요. 첫날 급등을 쫓다가 물리는 패턴은 과거 대형 IPO에서 수도 없이 반복됐습니다.
135달러, 올라타도 될까
이제 핵심 질문입니다. 스페이스X IPO 가격 135달러, 매출 187억 달러 회사에 1조 7,700억 달러는 매출 대비 약 95배라는 계산이 나옵니다. 게다가 이 회사는 아직 적자입니다. 스타십 개발과 위성 증설에 들어가는 돈이 워낙 크기 때문입니다.
내 예상을 말하자면, 단기적으로는 지수 편입발 수급이 가격을 떠받칠 가능성이 높습니다. 패시브 자금의 강제 매수는 펀더멘털과 무관하게 작동하니까요. 다만 1년 뒤에도 이 밸류에이션이 유지되려면 스타링크 가입자 성장과 AI 컴퓨트라는 새 사업이 숫자로 증명돼야 합니다. 작년 앤트로픽 상장 신청 때도 비슷한 이야기를 했지만, 서사가 아무리 좋아도 결국 분기 실적이 주가를 정합니다.
근데 한 가지 의문이 듭니다. 머스크가 의결권 82%를 쥔 회사에서 소액주주의 목소리는 사실상 없습니다. 테슬라에서 봤던 보상 패키지 논란 같은 거버넌스 리스크가 그대로 따라온다는 점은 135달러라는 숫자만큼이나 진지하게 따져봐야 할 부분입니다. 자세한 공모 구조는 CNBC 보도에서 확인할 수 있습니다.
마무리하며
스페이스X IPO는 단순한 상장이 아니라 우주·통신·AI가 한 회사 안에서 만나는 역사적 이벤트입니다. 6월 12일 첫 거래가 어떻게 끝나든, 이 회사가 시장에 들어왔다는 사실 자체가 앞으로 10년의 산업 지형을 바꿀 겁니다. 여러분은 135달러에 사시겠습니까, 아니면 첫 실적 발표를 기다리시겠습니까? 생각을 댓글로 알려주세요.
이 글은 정보 제공 목적이며 특정 종목에 대한 투자 권유가 아닙니다. 투자 판단은 반드시 전문가와 상담 후 신중하게 내리시기 바랍니다.